本文
【宿泊税】富士吉田市宿泊税のご案内(事業者向け)
- 宿泊者のみなさまへ
- 宿泊事業者のみなさまへ
富士吉田市内の宿泊事業者のみなさまへ
宿泊税の徴収・申告・納入について
宿泊税の制度概要、特別徴収義務者の手続き、申告・納入、各種様式をまとめています。
詳細は
富士吉田市宿泊税事務手引き [PDFファイル/5.42MB]
をご覧ください。
宿泊税の概要
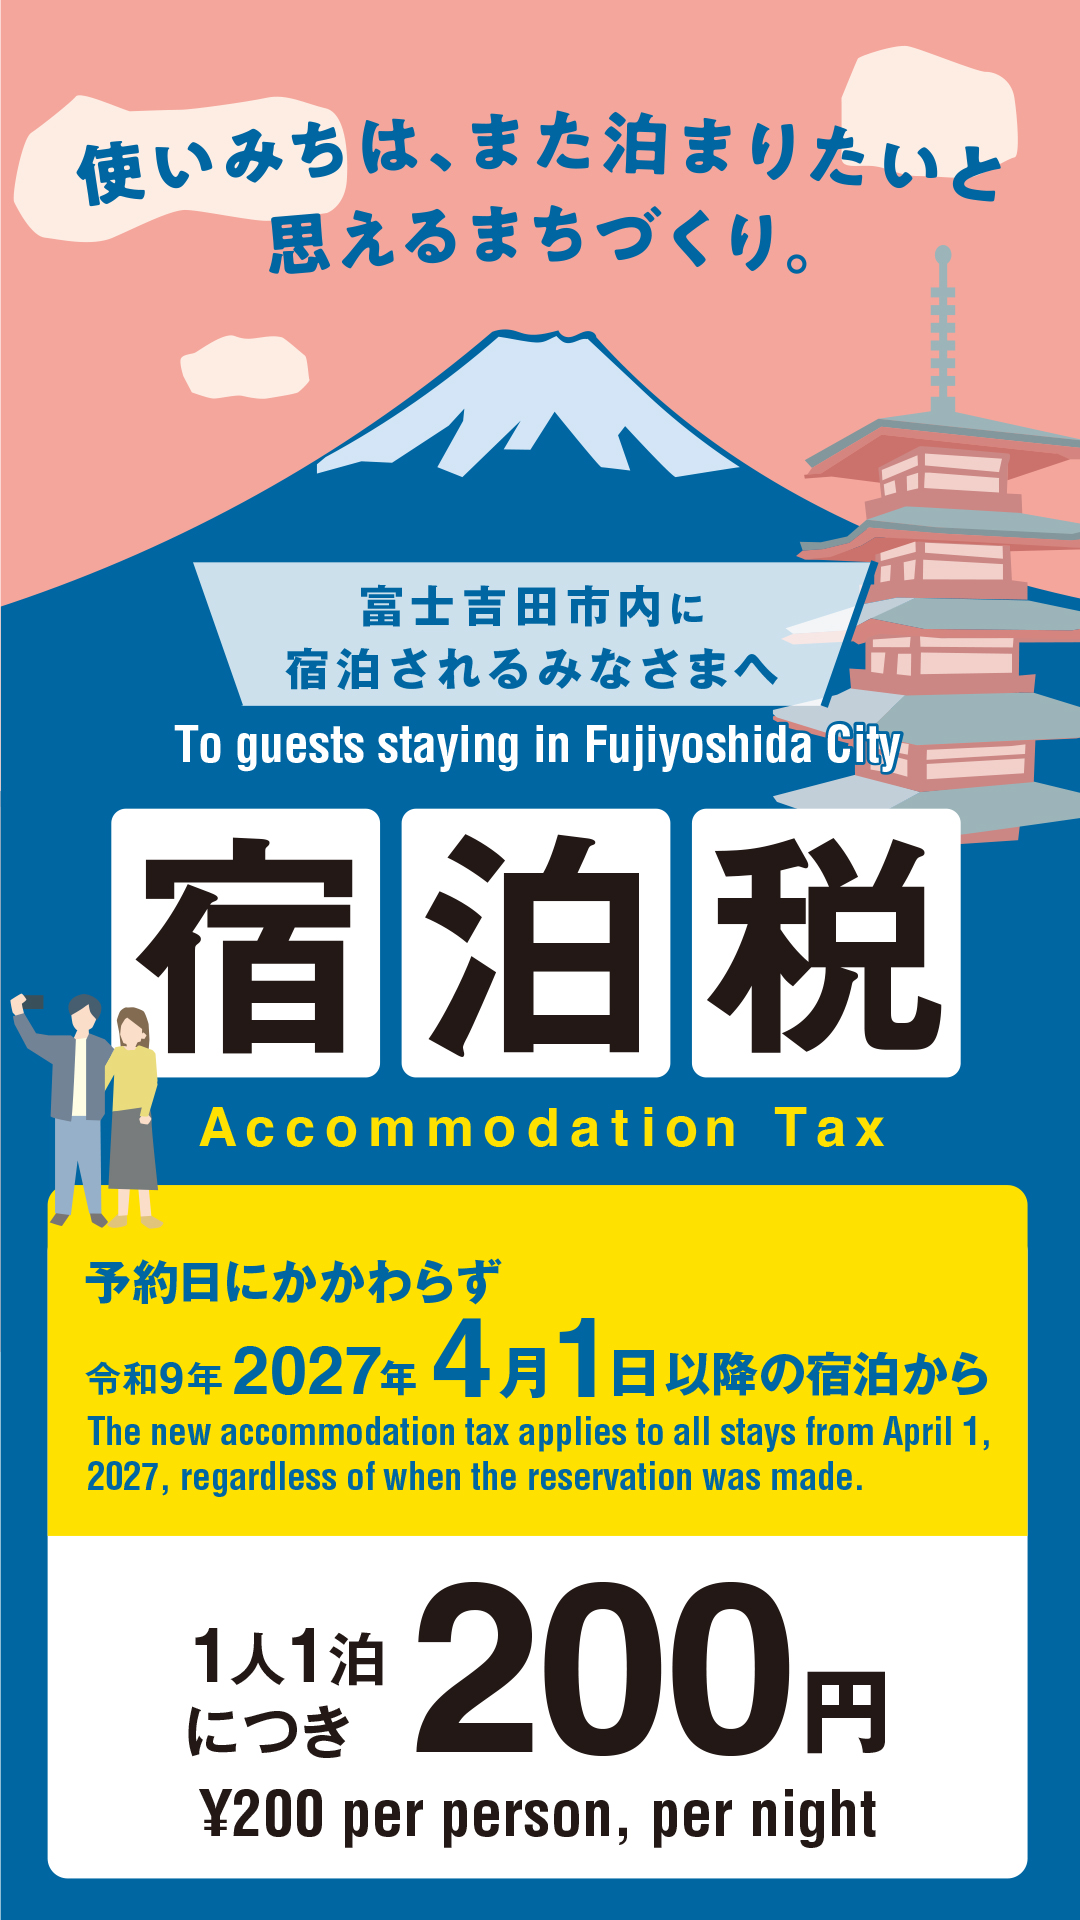
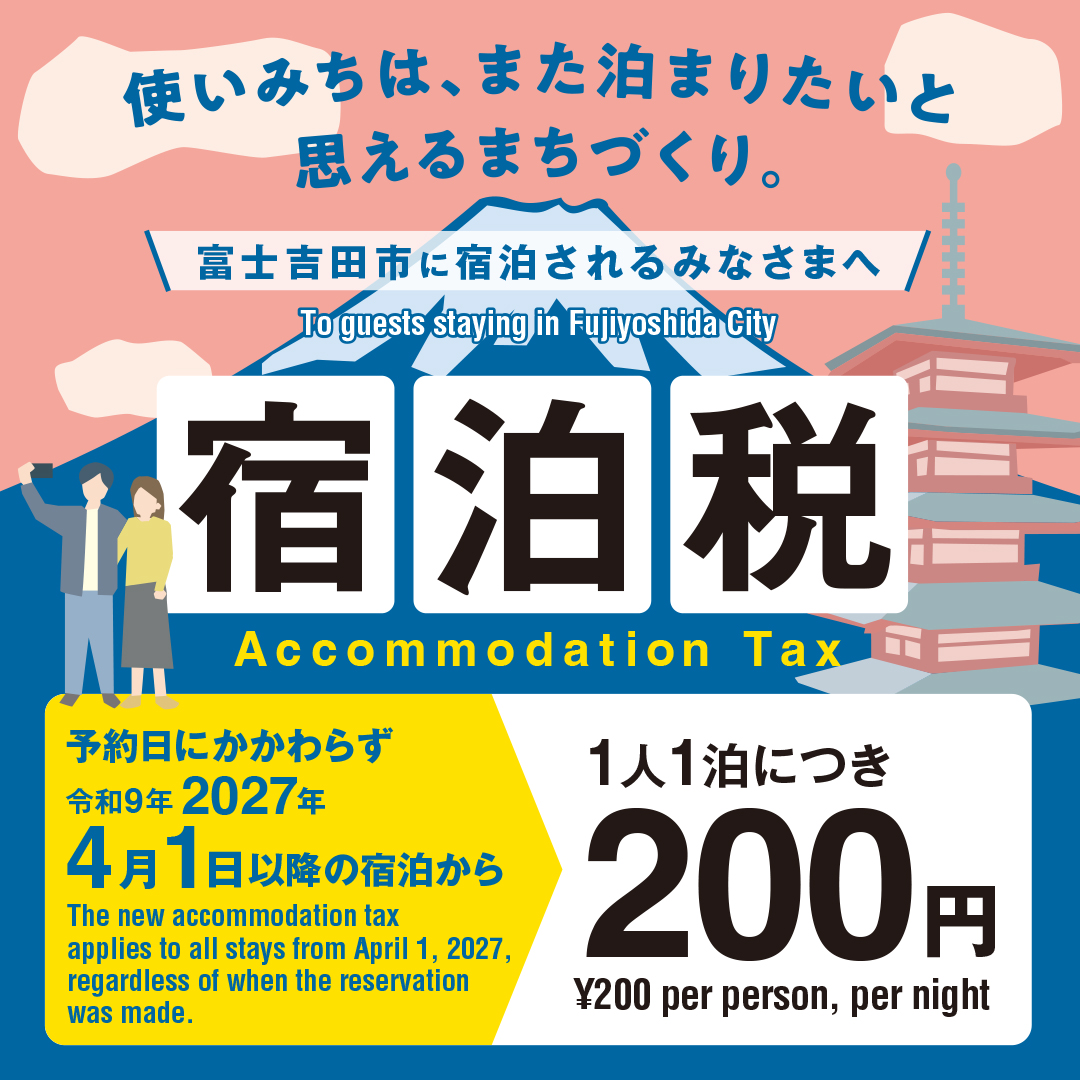
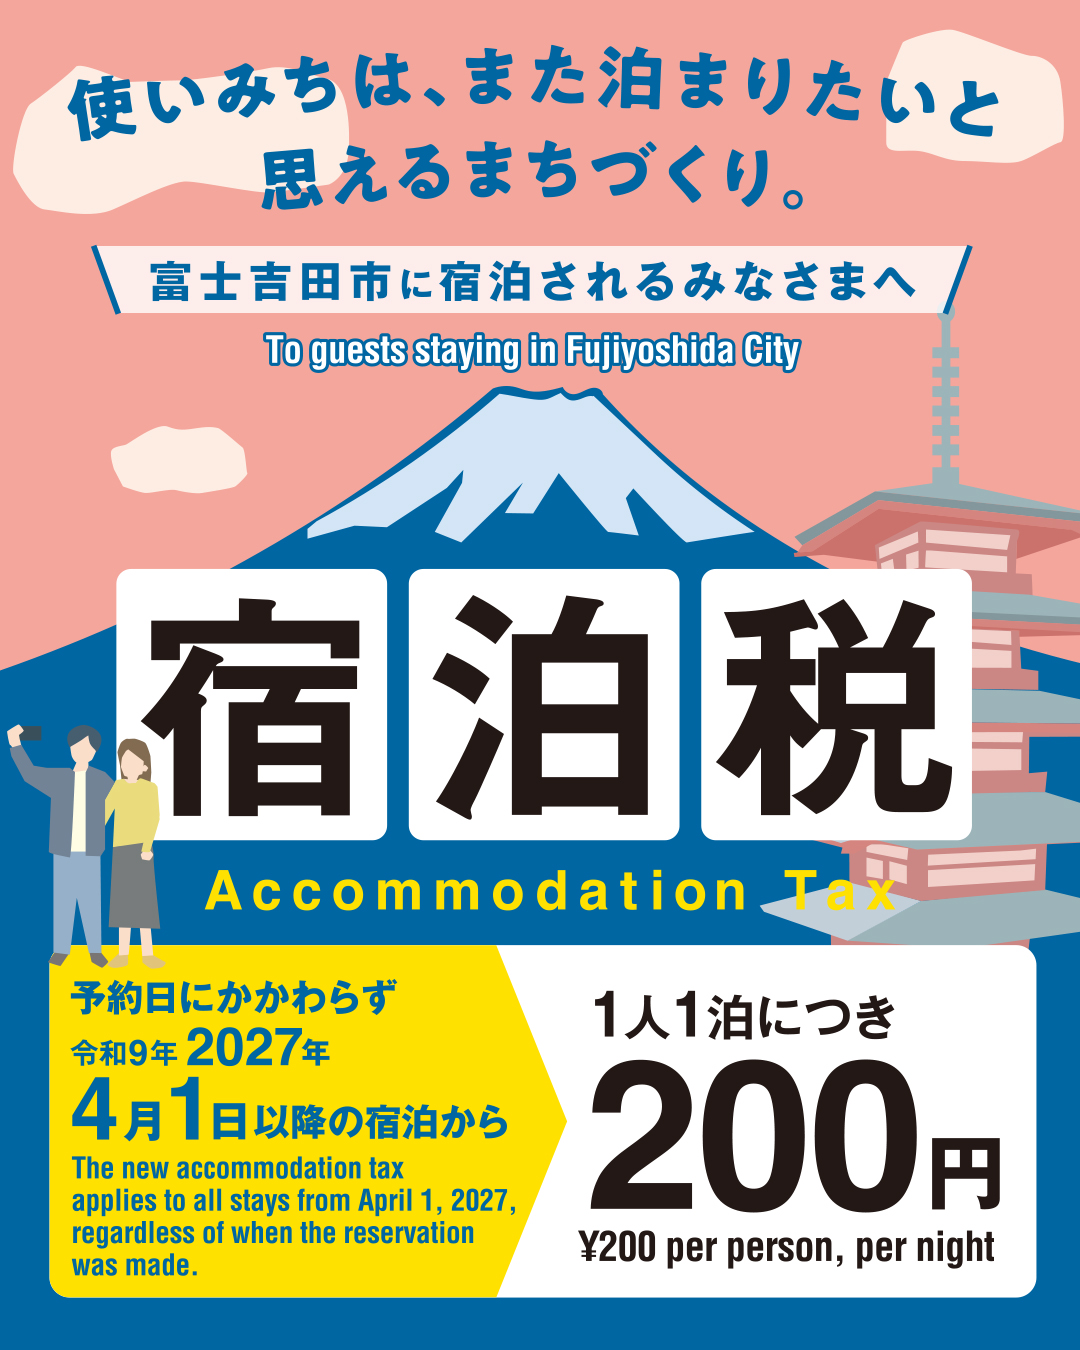
宿泊税は、富士吉田市内の対象宿泊施設で宿泊料金を受けて行われる宿泊に対し、宿泊者1人1泊につき200円を課税する法定外目的税です。旅館業または住宅宿泊事業の経営者が原則として特別徴収義務者となり、宿泊者から宿泊税を徴収して富士吉田市へ申告・納入します。
|
納税義務者 |
富士吉田市内の対象宿泊施設において、宿泊料金を受けて行われる宿泊の宿泊者 |
|---|---|
|
税率 |
宿泊者1人1泊につき200円 |
|
免税点 |
宿泊料金による免税点は設けません |
|
徴収方法 |
特別徴収 |
|
特別徴収義務者 |
旅館業または住宅宿泊事業の経営者(下宿営業を除く) |
|
申告・納入 |
原則として、毎月末日までに前月分を申告・納入 |
|
課税免除 |
一定の学校行事に参加する児童・生徒・引率者等 |
宿泊税の目的・使途
宿泊税は、富士吉田市の持続可能な観光振興のために活用します。
観光資源の魅力向上と磨き上げ
富士山の歴史・文化、地場産業(織物など)をはじめとした地域の観光資源をさらに磨き上げ、魅力向上につなげます。
旅行者の受け入れ環境の充実
訪れたみなさまが快適・安心に過ごせるよう、案内看板や通信環境、利便性の向上などを進めます。
滞在時間を延ばす取組みと国内外への情報発信
魅力的なアクティビティの提供や観光ルート造成などを目指し、国内外へSNSなど様々なプロモーション手法により発信します。
特別徴収義務者登録について
特別徴収義務者とは
旅館業または住宅宿泊事業の経営者が、原則として宿泊税の特別徴収義務者となります。特別徴収義務者は、宿泊者から宿泊税を徴収し、富士吉田市へ申告・納入します。
特別徴収義務者経営申告書の提出について
すでに経営を開始されている宿泊事業者の方は、令和9年3月31日までに施設ごとに特別徴収義務者経営申告書の提出が必要です。手引きに従い、提出・登録いただきますようお願いいたします。
提出いただく書類
・旅館業営業許可証または住宅宿泊事業に係る届出番号が確認できる書面のコピー
・宿泊に係る契約書面のコピー(宿泊約款等)
・経営者が個人の場合は、本人であることが確認できる書類のコピー
新たに宿泊施設を経営する場合
宿泊施設の経営を開始しようとする日の前日までに、宿泊施設ごとに申告書を提出する必要があります。
【様式第2号】宿泊税特別徴収義務者経営申告書 [Wordファイル/19KB]
添付書類
- 旅館業営業許可証又は住宅宿泊事業に係る届出番号が確認できる書面(写)
- 宿泊に係る契約書面(宿泊約款等)
- (申告者が個人の場合)マイナンバーカード(写)又は通知カード(写)
提出方法
郵送または持参のほか、メールでの申請が可能です。
提出先
総務部 税務課 市民税担当
〒403-8601 山梨県富士吉田市下吉田6丁目1番1号
Tel:0555-22-1111 Fax:0555-22-1303
Mail: zeimu@city.fujiyoshida.lg.jp
申告事項に変更があった場合
特別徴収義務者や宿泊施設に関する申告事項に変更が生じた場合は、異動の申告が必要です。
【様式第4号】宿泊税特別徴収義務者異動申告書 [Wordファイル/20KB]
休止・再開・廃止する場合
宿泊施設の経営を休止・再開・廃止する場合は、所定の届出が必要です。
【様式第5号】宿泊施設経営休止・再開・廃止届出書 [Wordファイル/19KB]
納税管理人について
市内に住所、居所、事務所または事業所を有しない特別徴収義務者は、原則として納税管理人に関する手続きが必要です。
申告・納入の手続きについて
宿泊税は、宿泊者から徴収した税額を宿泊施設が取りまとめ、富士吉田市へ申告・納入します。原則として、毎月末日までに前月分を申告・納入します。
申告・納入の流れ
宿泊者から宿泊税を徴収
宿泊料金とは別に、宿泊者1人1泊につき200円の宿泊税を徴収します。
宿泊税月計表を作成
各月の宿泊について、宿泊者数、課税対象となる宿泊者数、宿泊税額などを整理します。
宿泊税納入申告書を提出
原則として、毎月末日までに前月1日から末日までに徴収すべき宿泊税について納入申告書を提出します。
宿泊税を納入
納入申告書の提出とあわせて、申告した宿泊税を納入します。
納入期限等の特例
一定の要件を満たし、市長の承認を受けた場合には、納入期限等の特例を利用できます。
詳細は手引きP14~P17をご覧ください。
富士吉田市宿泊税事務手引き [PDFファイル/5.42MB]
帳簿・書類の保存
特別徴収義務者は、宿泊施設ごとに帳簿を備え付け、必要事項を記載して保存する必要があります。条例では帳簿は5年間、宿泊に係る売上伝票その他の書類は2年間の保存が定められています。
電子申告・電子納付について
eLTAXによる電子申告・電子納付の手続きができるよう準備しております。
手引き・申告書について
宿泊税の手引き
申告・届出等の様式
- 【様式第2号】宿泊税特別徴収義務者経営申告書 [Wordファイル/19KB]
- 【様式第4号】宿泊税特別徴収義務者異動申告書 [Wordファイル/20KB]
- 【様式第5号】宿泊施設経営休止・再開・廃止届出書 [Wordファイル/19KB]
- 【様式第6号】宿泊税納税管理人(変更・異動)申告(申請)書 [Wordファイル/19KB]
- 【様式第7号】宿泊税納税管理人選任免除認定申請(異動届出)書 [Wordファイル/20KB]
- 【様式第8号】宿泊税納入申告書 [Wordファイル/22KB]
- 【様式第9号】宿泊税納付書 [Excelファイル/69KB]
- 【様式第10号】宿泊税納入期限等特例承認申請書 [Wordファイル/21KB]
- 【様式第12号】宿泊税納入期限等特例承認取消申請書 [Wordファイル/20KB]
- 【様式第14号】宿泊税更正請求書 [Wordファイル/20KB]
- 【様式第16号】宿泊税還付・納入義務免除申請書 [Wordファイル/20KB]
- 宿泊税月計表 [Excelファイル/36KB]
- 学校行事等であることの証明書 [Wordファイル/33KB]
Q&A
- Q1 特別徴収義務者とは誰ですか?
- 旅館業または住宅宿泊事業の経営者(下宿営業を除く)です。
- Q2 申告・納入はいつまでですか?
- 毎月末日までに、前月1日から末日までに徴収すべき宿泊税について申告し、納入します。ただし、一定の要件を満たし、市長の承認を受けた場合には、納入期限等の特例が利用できます。
- Q3 宿泊施設を新たに開業する場合は何が必要ですか?
- 宿泊施設の経営を開始しようとする日の前日までに、宿泊施設ごとに所定の申告が必要です。
- Q4 学校行事で課税免除となる場合はどう扱いますか?
- 課税免除の適用を受ける場合、該当施設の長が「学校行事等であることの証明書」を作成し、宿泊施設に提出する必要があります。提出がない場合は免除することができないため、免除対象となる場合には必ず「学校行事等であることの証明書」を用意するよう宿泊者にご案内をお願いします。
- Q5 OTAや旅行会社が宿泊料金を事前決済する場合はどうなりますか?
- 特別徴収の方法について、特に定めはありません。先行都市の例では以下の方法が考えられますが、各特別徴収義務者の徴収しやすい方法としてください。
1.精算時に宿泊料金と宿泊税を受領する。
2.予約時に宿泊料金と宿泊税を受領する。
3.予約時には宿泊料金のみを受領し、現地で宿泊税を受領する - Q6 納入期限等の特例を利用できますか?
- 一定の要件を満たし、市長の承認を受けた場合には、納入期限等の特例が利用できます。
周知広報
周知用ツールをご活用ください
宿泊者の皆さまへ宿泊税の周知を実施するため、ポスターやチラシ、卓上三角ポップなどの広報物を作成いたしました。
各施設での配布や掲示にご利用いただけますよう、以下よりデータをダウンロードしてご活用ください。
ポスター
宿泊税のご案内 B2ポスター [PDFファイル/464KB]
チラシ
宿泊税のご案内 A4リーフレット [PDFファイル/1.69MB]
卓上三角ポップ
宿泊税のご案内 卓上三角ポップ [PDFファイル/466KB
SNS等掲載用バナー
 <外部リンク>
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)